Burkina Faso | Finance islamique : sur l’axe Kaya-Dori, IFG teste un modèle de financement des AGR au service des populations vulnérables
@Innovation économique. Startups et entrepreneuriat. Finance. économie. Le Ouagalais

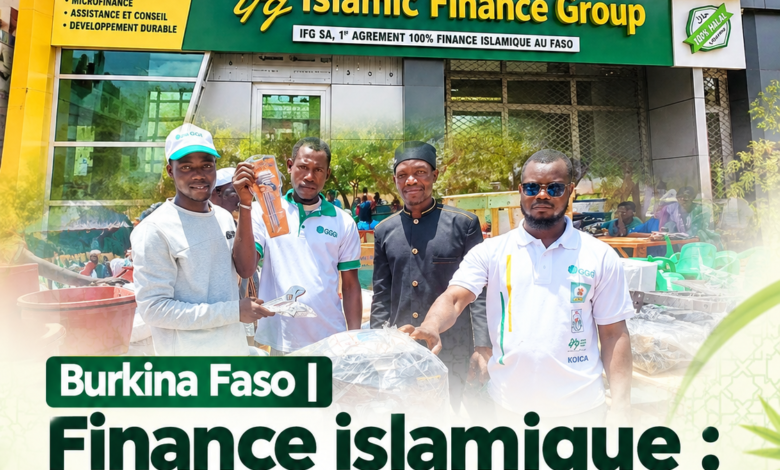
Sur l’axe Kaya-Dori, un projet de renforcement de la résilience met en lumière une autre manière de financer les activités génératrices de revenus (AGR). À travers l’intervention de l’Islamic Finance Group (IFG) des personnes déplacées internes (PDI) et des membres des communautés hôtes bénéficient non seulement d’actifs productifs, mais aussi d’un accompagnement fondé sur plusieurs mécanismes de la finance islamique. Une expérience qui pose la question de la place de cette finance alternative dans les politiques d’inclusion financière au Burkina Faso.
Dans les zones affectées par les déplacements de populations, l’accès au financement constitue l’un des obstacles au redémarrage des activités économiques. Pour des femmes, des jeunes ou des personnes ayant perdu leurs moyens de subsistance, disposer d’un capital de départ ne suffit toutefois pas toujours. Il faut également pouvoir acquérir les équipements nécessaires, disposer d’un espace de travail et apprendre à gérer durablement son activité.
C’est sur cette problématique que s’est inscrit le projet « Renforcement de la résilience dans l’axe Kaya-Dori », mis en œuvre par l’Institut Mondial pour la Croissance Verte (GGGI) avec ses partenaires locaux, notamment ATAD et APIL, avec le financement de la KOICA et sous la tutelle technique du ministère de l’Environnement, de l’Eau et de l’Assainissement.
L’un des volets du projet vise l’autonomisation économique des femmes et des jeunes déplacés internes ainsi que des communautés hôtes. Dans ce cadre, IFG a été associé à l’accompagnement des bénéficiaires dans plusieurs communes de la zone.
Des actifs productifs plutôt qu’un financement classique
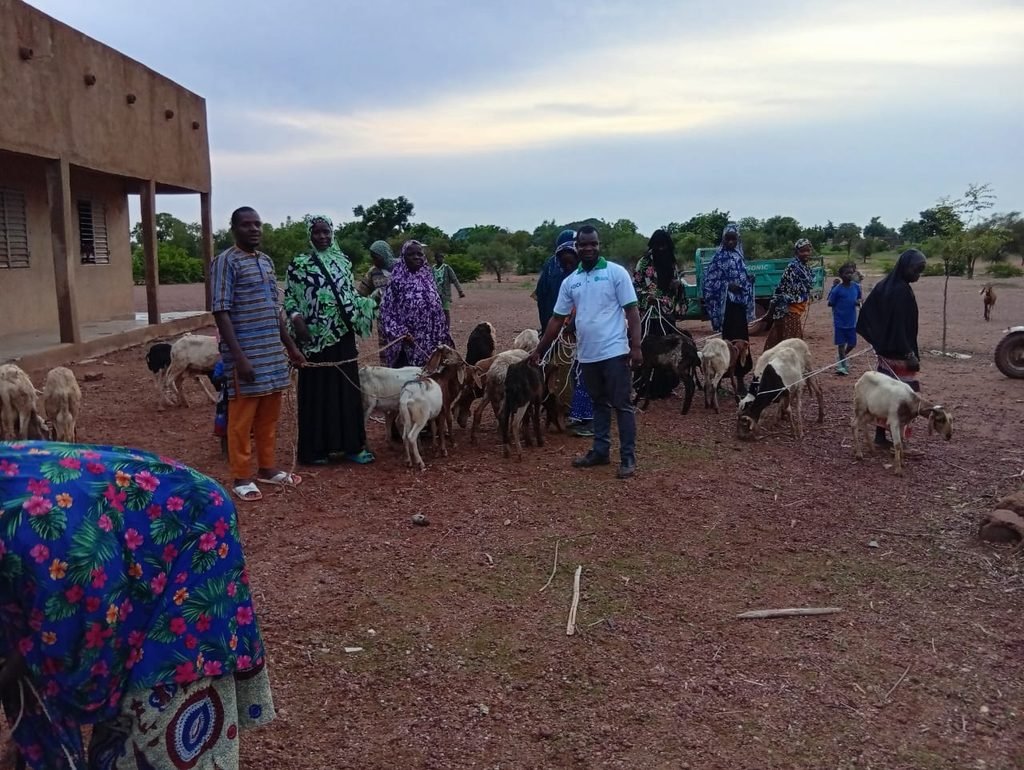
L’approche retenue par IFG repose sur plusieurs instruments de la finance islamique adaptés aux besoins des bénéficiaires. Le premier est la Moussawama, utilisée pour mettre à disposition différents biens nécessaires au démarrage ou au développement des activités. Selon les besoins, cela peut concerner des animaux pour les éleveurs, des mangeoires et abreuvoirs, des aliments pour bétail, mais aussi des machines à coudre, des métiers à tisser ou encore des équipements destinés à la transformation des produits locaux.
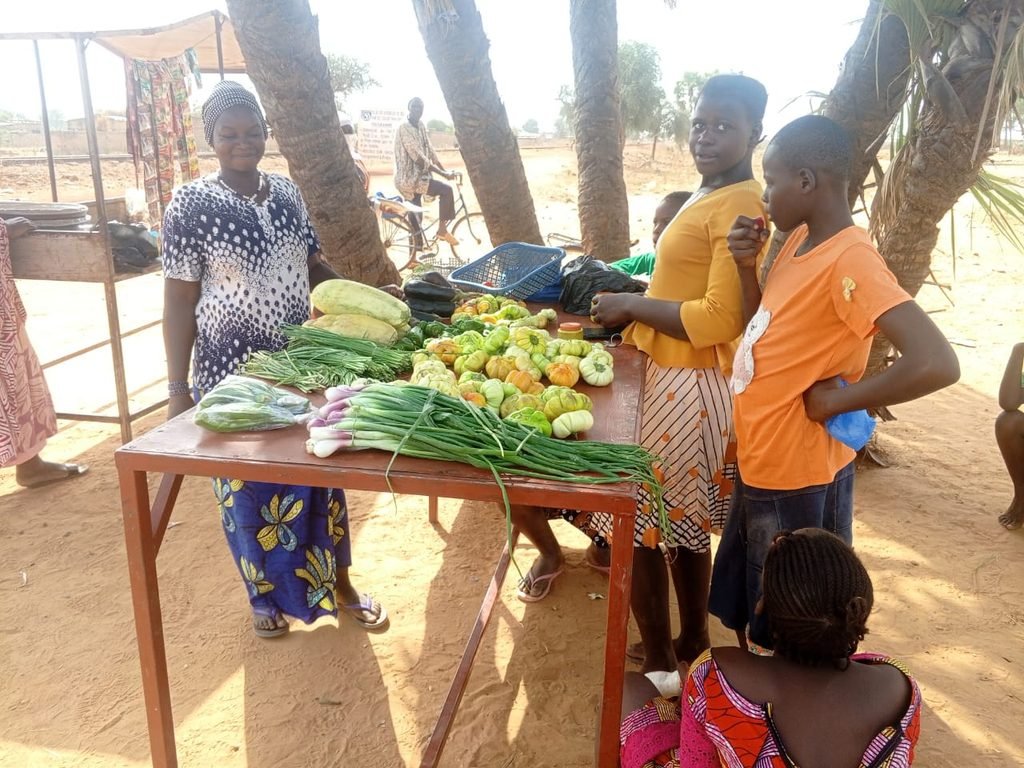
Le deuxième instrument est l’Istisna, qui permet ici de répondre à un autre besoin souvent déterminant pour les petits entrepreneurs ; celui de disposer d’une infrastructure adaptée à leur activité. Des espaces ont ainsi été réalisés pour certains bénéficiaires exerçant notamment dans la vente de légumes, la menuiserie ou la mécanique.
Le troisième volet est le Wakala, qui renvoie à une logique d’accompagnement et de gestion. Pour IFG, l’enjeu n’est pas uniquement de remettre un équipement au bénéficiaire, mais de contribuer à son utilisation effective et au développement de l’activité.
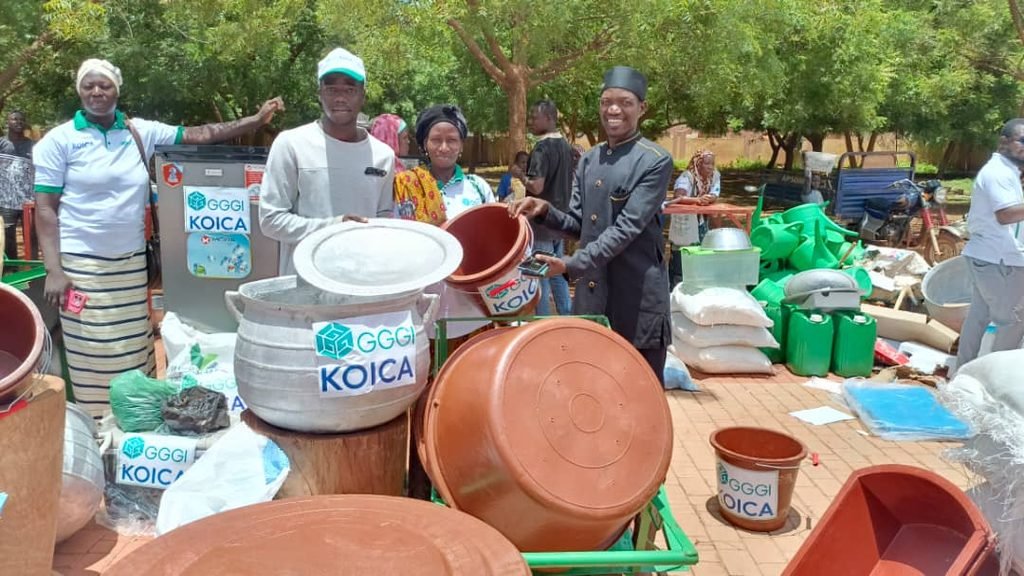
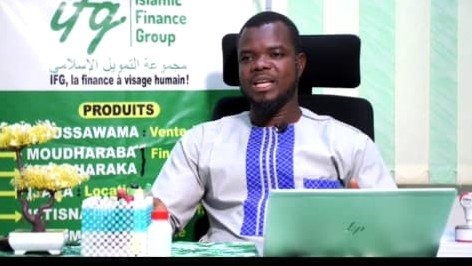
« Il ne s’agit pas tout simplement de mettre à disposition des bénéficiaires des articles, mais c’est de les accompagner à réussir le projet », explique le directeur général d’IFG, Inoussa Ouédraogo.
Cette approche constitue l’un des éléments distinctifs de l’expérience. Le financement ou la mise à disposition d’un actif est associé à des formations et au suivi des activités.
200 bénéficiaires ciblés dans quatre communes
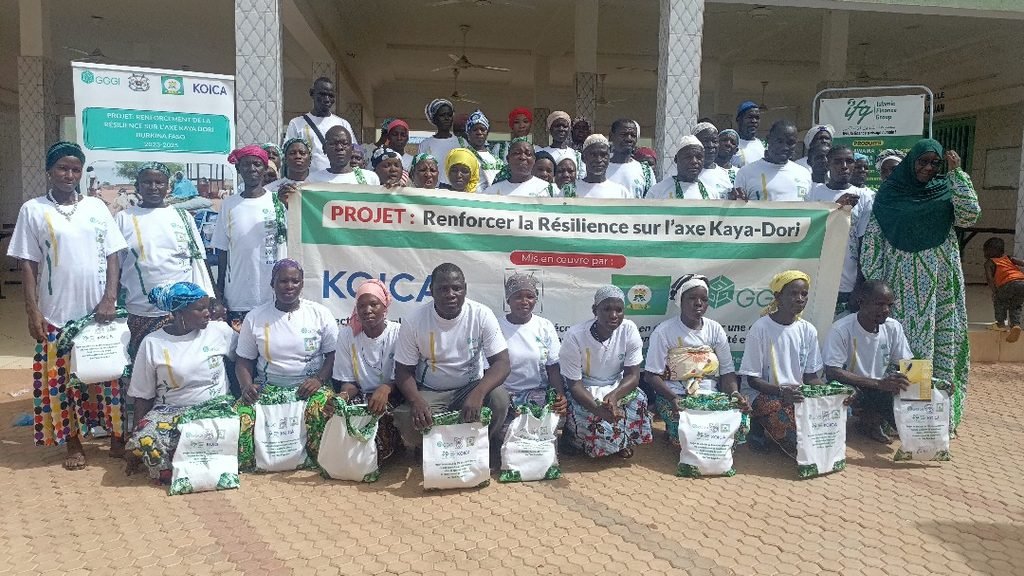
Au total, 200 bénéficiaires sont concernés par cet accompagnement dans les communes de Kaya, Korosimoro, Boussouma et Pissila. Les bénéficiaires comprennent des femmes, des jeunes, des personnes âgées, des PDI ainsi que des membres des communautés hôtes.
À Korosimoro, le village d’Illela compte 25 bénéficiaires. À Boussouma, les villages de Lougma et Louda comptent respectivement 12 et 50 bénéficiaires. D’autres bénéficiaires sont issus de Kaya, notamment des secteurs 4, 5 et 6. Des personnes déplacées originaires de Pissila et installées à Kaya ont également été concernées.
Les activités financées ou accompagnées sont diverses ; il y a l’embouche bovine, l’élevage, le commerce de céréales, le maraîchage, la restauration, la couture, le tissage, la transformation et la mécanique, entre autres.
Pour Wahabou Sawadogo, chef d’agence à l’IFG et également chef du projet, cette diversité montre l’importance d’adapter les solutions de financement aux réalités économiques des bénéficiaires plutôt que de leur appliquer un modèle unique.
De l’équipement à la gestion : l’autre dimension du projet
L’un des enseignements qui ressort des témoignages recueillis concerne la formation en gestion de la petite entreprise. Une bénéficiaire active dans la vente de légumes explique avoir appris à distinguer le chiffre d’affaires, les charges, le bénéfice, la caisse et le crédit. Pour elle, cette formation a modifié sa manière de gérer son activité et lui permet aujourd’hui de contribuer davantage aux dépenses familiales, notamment la scolarisation et les soins de ses enfants.
Dans la mécanique, un autre bénéficiaire affirme avoir reçu du matériel d’amorçage ainsi qu’une formation en gestion financière. Il dit avoir constaté une progression de son activité au cours des mois suivant l’accompagnement.
Une restauratrice ayant reçu des ustensiles, de l’attieké, du poisson et des condiments indique, de son côté, avoir pu développer son activité et commencer à épargner tout en assumant les dépenses liées à la scolarité de ses enfants.
Ces témoignages illustrent une dimension essentielle du projet ; rendre l’activité économiquement viable après le financement.
Une expérience qui interroge la finance inclusive
L’intérêt de cette expérience dépasse toutefois le seul cadre du projet. Au Burkina Faso, l’accès au financement demeure une question centrale pour les micro entrepreneurs, les femmes, les jeunes et les populations affectées par les crises. Pour une partie de ces acteurs économiques, les mécanismes classiques de crédit peuvent être difficiles d’accès en raison des exigences et souvent du coût du financement.
La finance islamique propose des mécanismes reposant sur des logiques différentes du crédit conventionnel classique. Certains instruments permettent notamment de financer directement un bien, une production, une infrastructure ou une opération commerciale.
voir aussi: Initiative LAFIA : Le gouvernement au secours des ménages vulnérables.
Dans le cas observé sur l’axe Kaya-Dori, l’intérêt réside précisément dans cette capacité à lier le financement à un actif productif identifié ; doter d’un animal pour l’élevage, d’une machine pour la couture, d’un métier à tisser, des équipements de restauration ou encore d’une infrastructure nécessaire à l’activité.
Cela peut constituer une piste intéressante pour les programmes destinés aux populations vulnérables, à condition que les instruments soient correctement adaptés aux réalités des bénéficiaires et intégrés à un dispositif plus large d’accompagnement.
La question de l’appropriation à grande échelle
L’expérience conduite sur l’axe Kaya-Dori apporte des premiers enseignements sur la capacité de la finance islamique à accompagner des activités économiques portées par des populations vulnérables. Mais passer d’une intervention ciblée à un modèle reproductible à plus grande échelle constitue une autre étape ; et le défi demeure. La mise à disposition d’un équipement peut permettre de lancer une activité, mais sa pérennisation dépend ensuite de la capacité du bénéficiaire à trouver des clients, à maîtriser ses charges, à renouveler ses stocks ou ses matières premières et à dégager une marge suffisante pour réinvestir.
C’est pourquoi, dans le modèle expérimenté par IFG, le financement ne constitue qu’un maillon de la chaîne. Les formations en gestion d’entreprise, gestion commerciale, marketing, relation clientèle et éducation financière viennent compléter l’appui matériel.
Cette approche apparaît particulièrement importante dans les activités de petite taille, où la frontière entre les ressources du ménage et celles de l’entreprise peut rapidement devenir difficile à maintenir. Apprendre à distinguer le chiffre d’affaires, les charges, le bénéfice et la caisse devient alors un outil de pilotage de l’activité.
L’expérience de la finance islamique mérite alors d’être davantage observée, évaluée et, le cas échéant, adaptée aux besoins spécifiques de l’économie burkinabè.
Ousseni SAKANDE
Le Ouagalais